PV ทำหน้าที่ตรงข้ามกับ FV คือหาว่าวันนี้ต้องมีเงินเท่าไหร่ ถึงจะโตเป็นเป้าหมายในอนาคตได้ตามที่ตั้งไว้ (หรือถอนใช้ได้ตามจำนวนที่ต้องการทุกงวด) PV (Present Value) คือสูตรที่คำนวณมูลค่าปัจจุบันของเงินก้อนในอนาคต โดยคิดลดด้วยอัตราดอกเบี้ยที่กำหนด
🎬 ดูวิดีโอสอน (0 นาที 54 วินาที) บน Excel จริง หรืออ่านขั้นตอนละเอียดด้านล่างได้เลย
รูปแบบสูตร
| อาร์กิวเมนต์ | ความหมาย |
| rate | อัตราดอกเบี้ยต่องวด |
| nper | จำนวนงวดทั้งหมด |
| pmt | เงินที่ถอน/รับทุกงวด (ถ้าไม่มีใส่ 0) |
| [fv] | เป้าหมายเงินก้อนในอนาคต |
| [type] | รับต้นงวดหรือปลายงวด (ไม่ใส่ = ปลายงวด) |
ตัวอย่าง: อยากมีเงิน 500,000 บาทใน 5 ปี
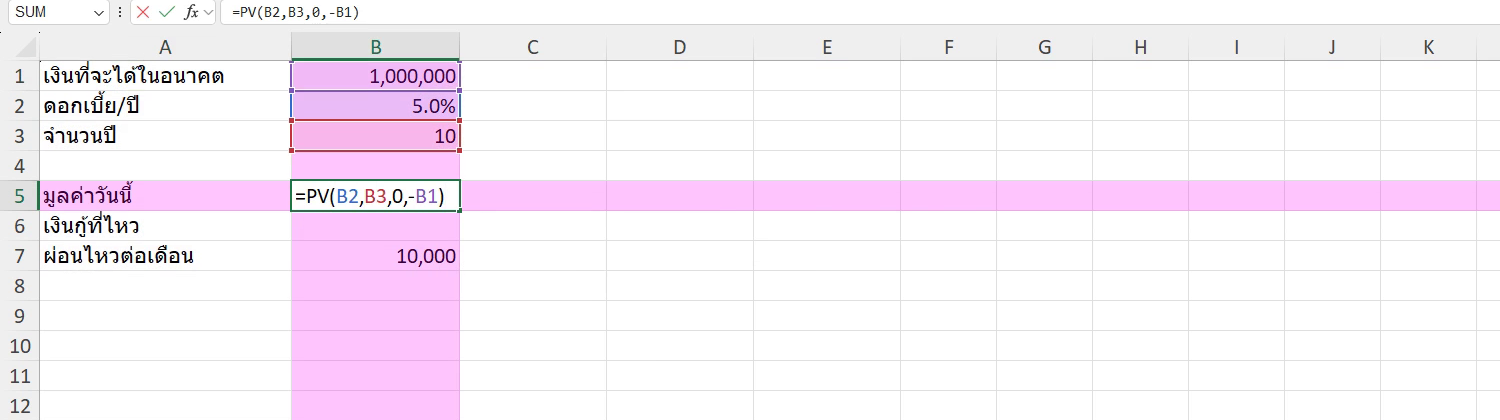
พิมพ์สูตรในเซลล์ผลลัพธ์ แล้วกด Enter (PV) · ภาพจากคลิปสอน (Excel Microsoft 365) ตัวเลขตัวอย่างในภาพอาจต่างจากในบทความ แต่ขั้นตอนเหมือนกัน
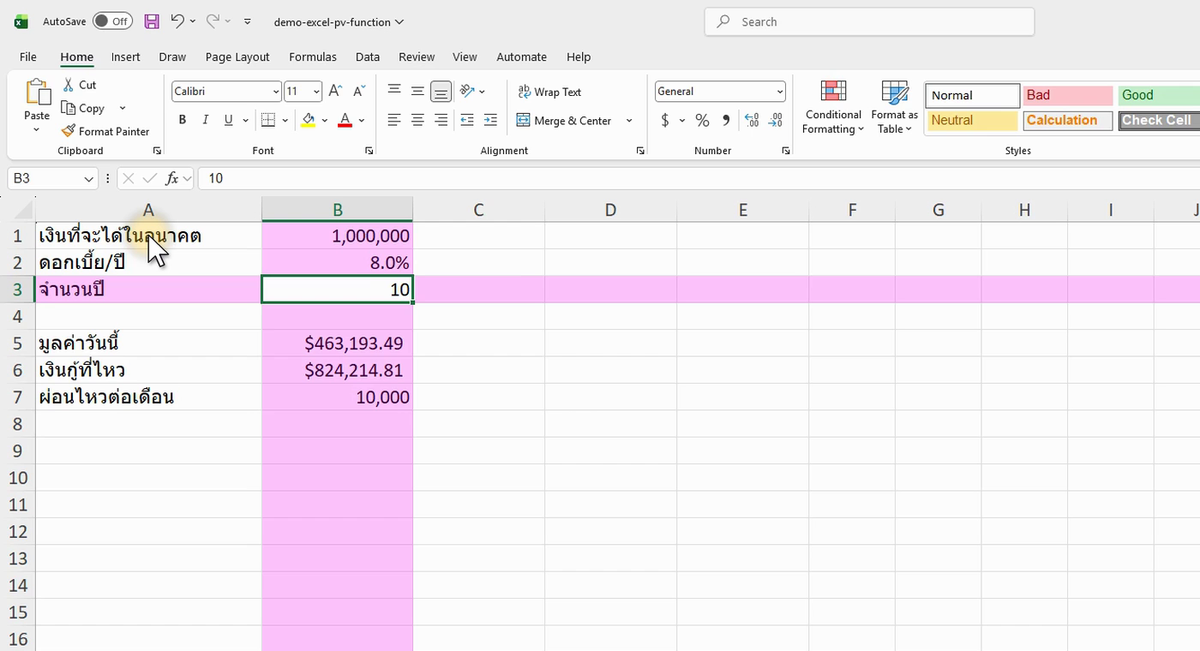
ภาพจริงจาก Excel (Microsoft 365): ตัวอย่าง PV จากคลิปสอน ข้อมูลในภาพเป็นตัวอย่างสมมติ อาจต่างจากตัวเลขในข้อความเล็กน้อย แต่หลักการเหมือนกัน
ตัวอย่างสูตร =PV(B2, B3, 0, B1) ได้ผลลัพธ์ -431,304.39
ผลลัพธ์ติดลบเพราะเป็นเงินที่ต้องจ่ายออกไปฝากตั้งแต่วันนี้ ถ้าต้องการเห็นเป็นค่าบวก ใส่เครื่องหมายลบหน้าสูตร =-PV(B2, B3, 0, B1) สรุปคือถ้าฝากวันนี้ 431,304.39 บาท ที่ดอกเบี้ย 3% ต่อปี ครบ 5 ปีจะโตเป็น 500,000 บาทพอดี
ตัวอย่าง: วางแผนเงินบำนาญถอนใช้รายเดือน
ตัวอย่างสูตร =-PV(B2/12, B3*12, B1) ได้ผลลัพธ์ 2,475,327.87
ถ้าอยากถอนใช้เดือนละ 15,000 บาท ต่อเนื่อง 20 ปี โดยเงินต้นยังได้ดอกเบี้ย 4% ต่อปีไปเรื่อยๆ ต้องมีเงินต้นตอนเริ่มถอนอยู่ที่ประมาณ 2,475,327.87 บาท ใช้เป็นตัวเลขตั้งต้นวางแผนเกษียณได้
สรุป
PV ช่วยแปลงเป้าหมายเงินในอนาคตให้เห็นเป็นตัวเลขที่ต้องเตรียมวันนี้ ใช้คู่กับ FV ใน Excel เพื่อเช็คไปมาระหว่างเงินวันนี้กับเป้าหมายในอนาคตได้ครบทุกมุม
