ถ้าเงินก้อนหนึ่งโตจาก 100,000 เป็น 150,000 ในเวลา 4 ปี คิดเป็นผลตอบแทนกี่เปอร์เซ็นต์ต่อปี? หรือถ้าอยากให้เงินโตเป็น 2 เท่าที่ผลตอบแทน 5% ต่อปี ต้องใช้เวลากี่ปี? สองคำถามนี้ตอบได้ด้วย RRI (หาอัตรา) และ PDURATION (หาจำนวนงวด) โดยไม่ต้องเขียนสูตรเลขยกกำลังเอง
รูปแบบของสูตร
=RRI(จำนวนงวด, มูลค่าเริ่มต้น, มูลค่าปลายทาง) → อัตราผลตอบแทนต่องวด
=PDURATION(อัตราต่องวด, มูลค่าเริ่มต้น, มูลค่าปลายทาง) → จำนวนงวดที่ต้องใช้
ทั้งสองสูตรใช้กับเงินก้อนเดียว ที่ไม่มีการเติมเงินระหว่างทาง ถ้ามีการทยอยลงทุนต้องใช้ RATE หรือ NPER แทน
ตัวอย่างที่ 1: RRI หาผลตอบแทนต่อปีของการลงทุน
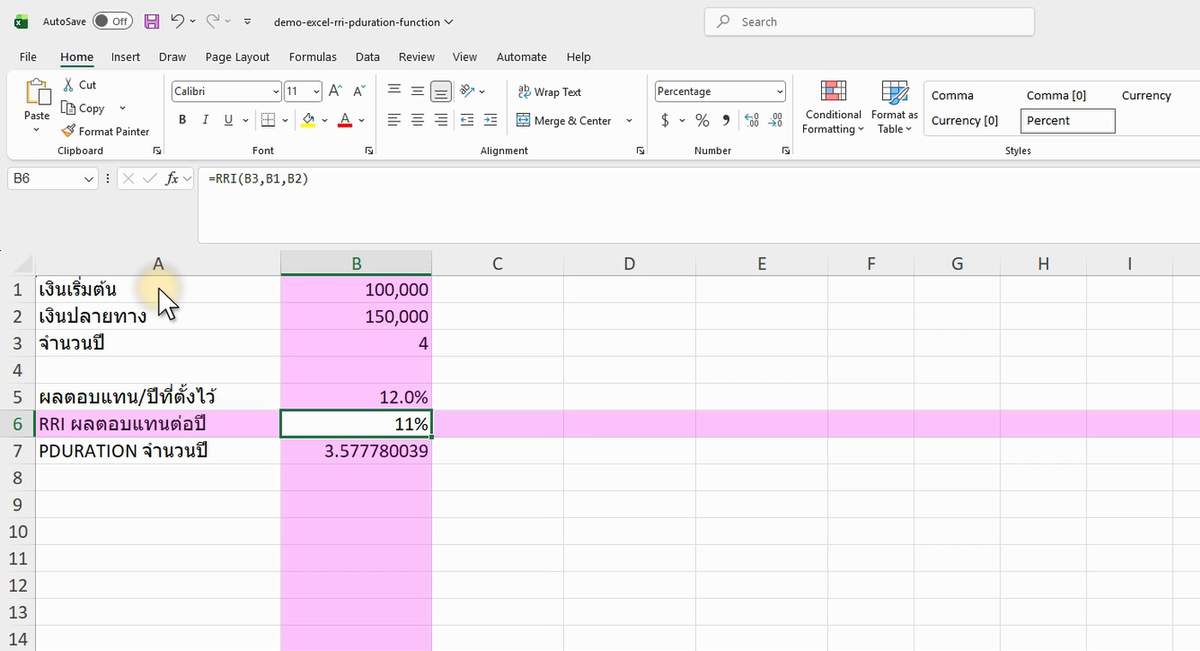
ภาพจริงจาก Excel (Microsoft 365): ตัวอย่าง RRI Pduration จากคลิปสอน ข้อมูลในภาพเป็นตัวอย่างสมมติ อาจต่างจากตัวเลขในข้อความเล็กน้อย แต่หลักการเหมือนกัน
ตัวอย่างสูตร =RRI(B3, B1, B2) ได้ผลลัพธ์ 10.29%
เงินโต 1.8 เท่าใน 6 ปี เทียบเท่าผลตอบแทนทบต้นประมาณ 10.29% ต่อปี ตัวเลขนี้เอาไปเทียบกับกองทุนหรือเงินฝากอื่นได้ตรงๆ
ตัวอย่างที่ 2: PDURATION หาว่ากี่ปีเงินจะเป็น 2 เท่า
ตัวอย่างสูตร =PDURATION(5%, 1, 2) ได้ผลลัพธ์ 14.21
ใส่มูลค่าเริ่มต้น 1 และปลายทาง 2 (คืออยากได้ 2 เท่า) ที่ผลตอบแทน 5% ต่อปี ใช้เวลาประมาณ 14.2 ปี — ใกล้เคียงกับ “กฎ 72” (72 ÷ 5 = 14.4) ที่ใช้ประมาณในใจ
ตัวอย่างที่ 3: กี่ปีจะถึงเป้าเงินออม
ตัวอย่างสูตร =PDURATION(B3, B1, B2) ได้ผลลัพธ์ 10.24
มีเงินก้อน 500,000 บาท อยากได้ 1 ล้าน ที่ผลตอบแทน 7% ต่อปี ใช้เวลาประมาณ 10.2 ปี (ยังไม่รวมการออมเพิ่มระหว่างทาง)
ข้อควรรู้
- มูลค่าเริ่มต้นและปลายทางต้องเป็นบวกทั้งคู่ — ต่างจากสูตรการเงินอื่นที่ใช้เครื่องหมายลบ
- หน่วยต้องสอดคล้อง — ถ้าใส่อัตราต่อเดือน ผลของ PDURATION ก็ออกมาเป็นเดือน
- RRI = สูตร CAGR — ให้ผลเท่ากับ
(ปลายทาง/เริ่มต้น)^(1/งวด) - 1แต่เขียนสั้นกว่า - ไม่รองรับกระแสเงินหลายจังหวะ — ถ้ามีการเติมเงิน/ถอนเงินไม่สม่ำเสมอ ใช้ XIRR