ดอกเบี้ย “6% ต่อปี” ที่ทบทุกเดือน กับ “6% ต่อปี” ที่ทบปีละครั้ง ให้ผลไม่เท่ากัน สูตร EFFECT แปลงอัตราที่ประกาศ (nominal) ให้เป็นอัตราที่แท้จริงต่อปี (effective) ส่วน NOMINAL แปลงย้อนกลับ ใช้เทียบเงินฝาก เงินกู้ หรือบัตรเครดิตที่คิดดอกเบี้ยด้วยความถี่ต่างกันให้เห็นภาพจริง
รูปแบบของสูตร
=EFFECT(อัตราที่ประกาศต่อปี, จำนวนครั้งที่ทบต่อปี)
=NOMINAL(อัตราที่แท้จริงต่อปี, จำนวนครั้งที่ทบต่อปี)
ตัวอย่างที่ 1: 6% ทบรายเดือน คิดเป็นเท่าไรจริงๆ
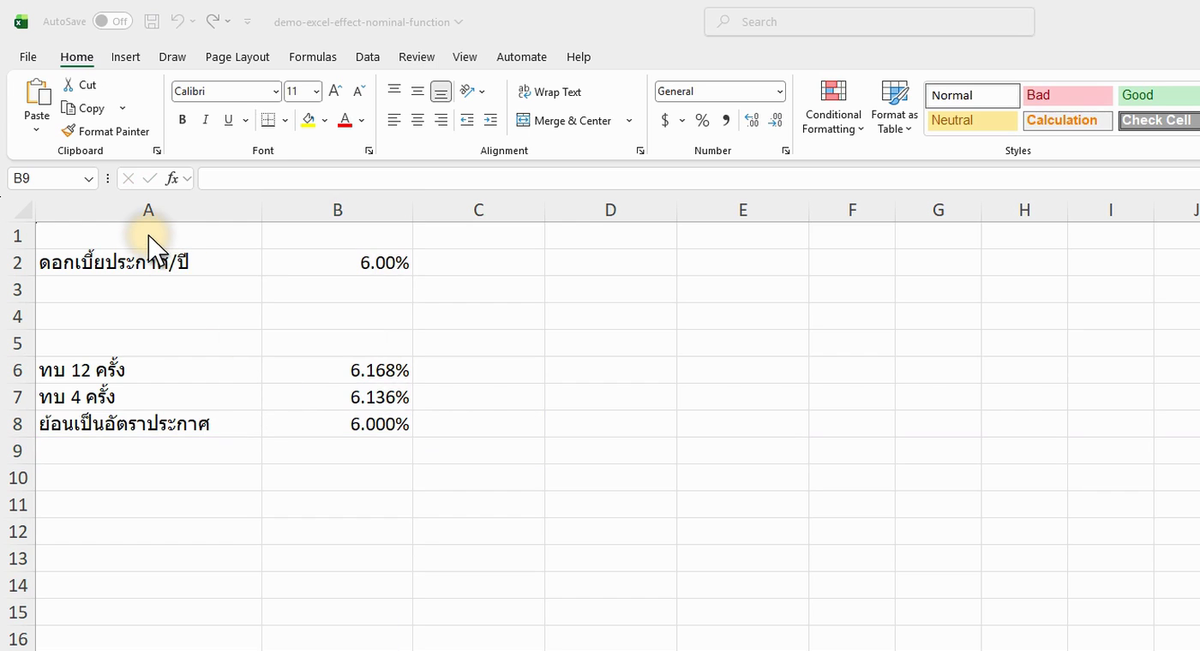
ภาพจริงจาก Excel (Microsoft 365): ตัวอย่าง EFFECT NOMINAL จากคลิปสอน ข้อมูลในภาพเป็นตัวอย่างสมมติ อาจต่างจากตัวเลขในข้อความเล็กน้อย แต่หลักการเหมือนกัน
ตัวอย่างสูตร =EFFECT(6%, 12) ได้ผลลัพธ์ 6.17% / 6.14% / 6.00%
ยิ่งทบบ่อย อัตราที่แท้จริงยิ่งสูงกว่าอัตราประกาศ เพราะดอกเบี้ยงวดก่อนถูกเอาไปคิดดอกเบี้ยต่อ
ตัวอย่างที่ 2: บัตรเครดิต 1.5% ต่อเดือน คิดเป็นต่อปีเท่าไร
ตัวอย่างสูตร =EFFECT(1.5%*12, 12) ได้ผลลัพธ์ 19.56%
1.5% ต่อเดือน ฟังดูน้อย แต่พอทบ 12 เดือนกลายเป็นภาระจริงเกือบ 19.6% ต่อปี ตัวเลขนี้เอาไว้เทียบกับสินเชื่ออื่นได้ตรงกว่า
ตัวอย่างที่ 3: NOMINAL แปลงย้อนกลับ
ตัวอย่างสูตร =NOMINAL(3.05%, 4) ได้ผลลัพธ์ 3.02%
ใช้ตอนอยากรู้ว่าอัตราที่ธนาคารจะเขียนในสัญญา (แบบต่องวด) คือเท่าไร เมื่อรู้ผลตอบแทนที่แท้จริงที่โฆษณา
ข้อควรรู้
- จำนวนครั้งที่ทบต้องเป็นจำนวนเต็ม ≥ 1 — รายเดือน = 12, รายไตรมาส = 4, ราย 6 เดือน = 2, รายวัน = 365
- ทบปีละครั้ง — EFFECT จะเท่ากับอัตราประกาศพอดี
- ศัพท์ — อัตราประกาศบางทีเรียก APR ส่วนอัตราที่แท้จริงเรียก APY หรือ EAR
- ใช้คู่กับ FV — ถ้าอยากดูเงินโตจริงเมื่อทบบ่อย ใช้ FV กับอัตราต่องวดและจำนวนงวดโดยตรงได้เลย