เวลาผ่อนบ้านหรือรถ ยอดที่จ่ายเท่ากันทุกงวด แต่ข้างในแบ่งเป็นสองส่วนคือ “ดอกเบี้ย” กับ “เงินต้น” ในสัดส่วนที่เปลี่ยนไปเรื่อยๆ สูตร IPMT หาส่วนที่เป็นดอกเบี้ยของงวดที่ระบุ และ PPMT หาส่วนที่เป็นเงินต้น เอาไว้ทำตารางตัดชำระ (amortization) และดูว่าทั้งสัญญาเราจ่ายดอกเบี้ยไปเท่าไร
รูปแบบของสูตร
=IPMT(อัตราต่องวด, งวดที่, จำนวนงวดทั้งหมด, เงินต้น)
=PPMT(อัตราต่องวด, งวดที่, จำนวนงวดทั้งหมด, เงินต้น)
ผลรวม IPMT + PPMT ของงวดใดๆ จะเท่ากับยอดผ่อนต่องวด (PMT) เสมอ
ตัวอย่างที่ 1: งวดแรกกับงวดสุดท้ายต่างกันแค่ไหน
สินเชื่อ 300,000 บาท ผ่อน 5 ปี (60 งวด) ดอกเบี้ย 6% ต่อปี
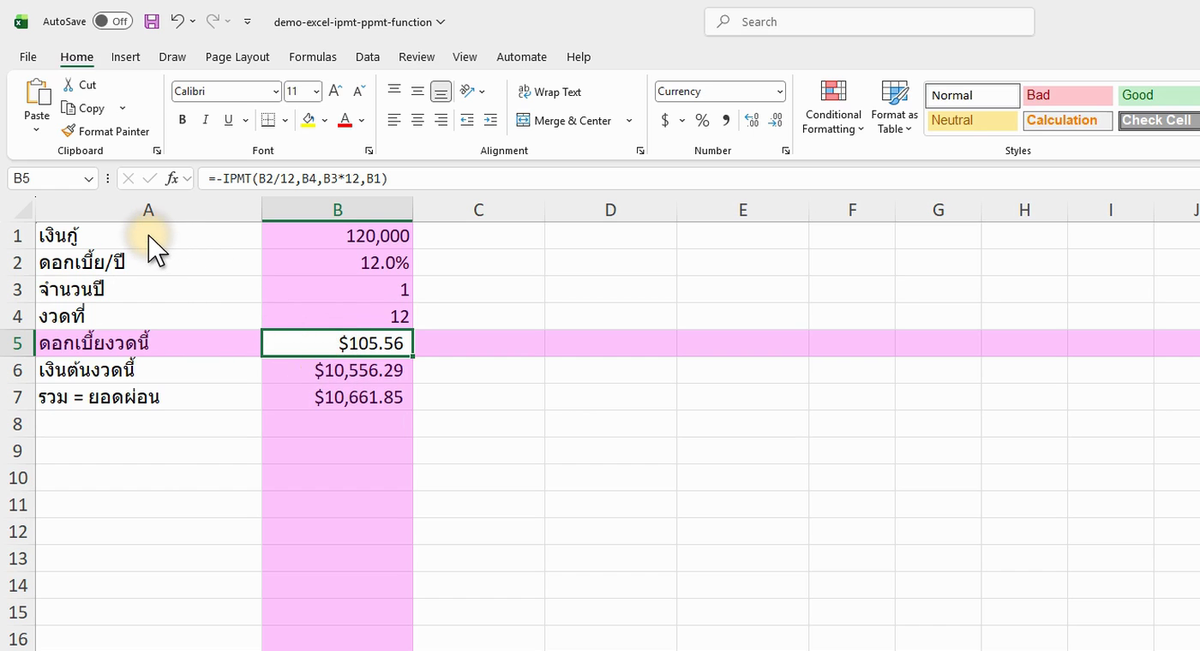
ภาพจริงจาก Excel (Microsoft 365): ตัวอย่าง IPMT PPMT จากคลิปสอน ข้อมูลในภาพเป็นตัวอย่างสมมติ อาจต่างจากตัวเลขในข้อความเล็กน้อย แต่หลักการเหมือนกัน
ตัวอย่างสูตร =IPMT(6%/12, งวดที่, 60, 300000) ได้ผลลัพธ์ -1,500 / -4,300 / -831 / -4,969 / -29 / -5,771
ยอดผ่อนต่องวดคงที่ประมาณ 5,800 บาท แต่งวดแรกเป็นดอกเบี้ยถึง 1,500 บาท (ตัดเงินต้นแค่ 4,300) พอใกล้จบสัญญา เกือบทั้งก้อนกลายเป็นเงินต้น เหลือดอกเบี้ยแค่หลักสิบ นี่คือเหตุผลที่การโปะช่วงต้นๆ ของสัญญาช่วยประหยัดดอกเบี้ยได้มากกว่า
ตัวอย่างที่ 2: ตารางตัดชำระ 3 งวดแรก
ตัวอย่างสูตร =IPMT($E$1/12,A2,$E$2,$E$3) ได้ผลลัพธ์ -1,500 / -4,300 / -1,478 / -4,321 / -1,457 / -4,343
ช่อง E1–E3 เก็บดอกเบี้ยต่อปี จำนวนงวด และเงินต้น การล็อกด้วย Absolute Reference ($E$1) ทำให้ลากสูตรลงมาทำตารางทั้ง 60 งวดได้เลย ช่อง “คงเหลือ” คือยอดก่อนหน้าบวกกับ PPMT (ที่ติดลบ)
ตัวอย่างที่ 3: ดอกเบี้ยรวมทั้งสัญญา
ตัวอย่างสูตร =CUMIPMT(6%/12,60,300000,1,60,0) ได้ผลลัพธ์ -47,990
ถ้าต้องการผลรวมดอกเบี้ยหรือเงินต้นเป็นช่วงงวด ใช้ CUMIPMT และ CUMPRINC จะสะดวกกว่าการบวก IPMT ทีละงวด สินเชื่อก้อนนี้จ่ายดอกเบี้ยรวมเกือบ 48,000 บาทตลอด 5 ปี
ข้อควรรู้
- เครื่องหมายลบ — ใส่เงินต้นเป็นบวก ผลลัพธ์ IPMT/PPMT จะเป็นลบ (เงินจ่ายออก) ถ้าอยากให้เป็นบวกใส่
-หน้าสูตร หรือใส่เงินต้นเป็นลบ - งวดที่ต้องอยู่ในช่วง 1 ถึงจำนวนงวด — ถ้าใส่นอกช่วงจะได้
#NUM! - ใช้คู่กับ NPER และ RATE — ก่อนทำตารางตัดชำระ มักหาจำนวนงวดด้วย NPER หรือหายอดผ่อนด้วย PMT ก่อน
- ดอกเบี้ยจริงของสินเชื่อไทย — ธนาคารบางแห่งคิดแบบลดต้นลดดอก ตรงกับสูตรนี้ แต่บางผลิตภัณฑ์ (เช่าซื้อรถ) คิดแบบอัตราคงที่ ผลจะต่างจาก IPMT/PPMT ควรเทียบกับตารางของสถาบันการเงินด้วย